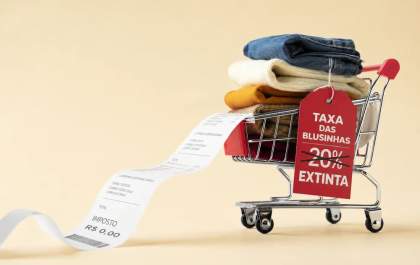
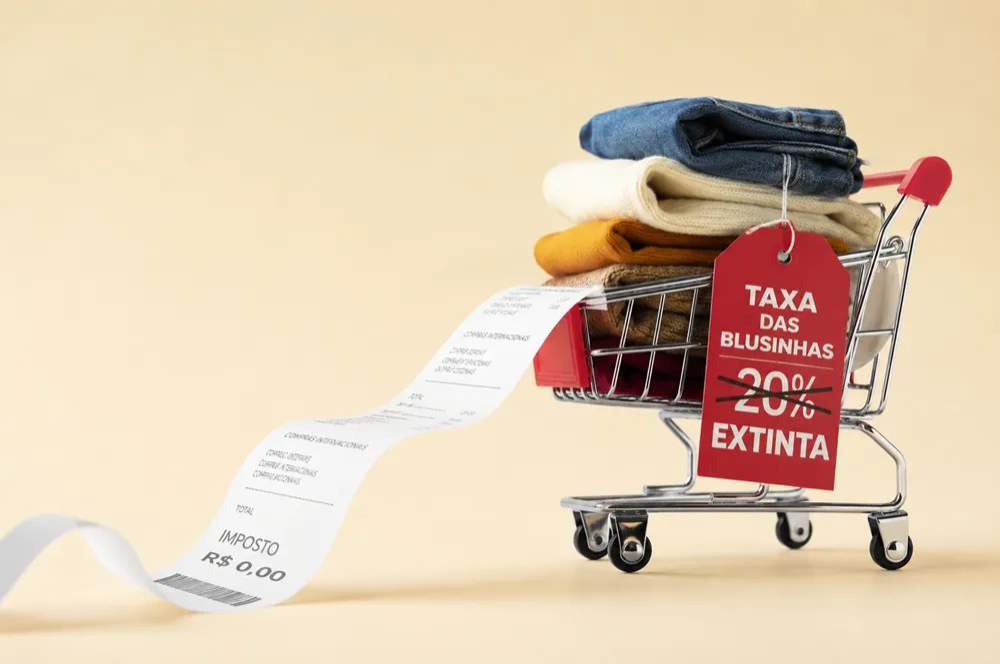
Quem compra roupas, acessórios, eletrônicos e outros produtos em plataformas internacionais precisa ficar atento às novas regras da chamada “taxa das blusinhas” . O Imposto de Importação federal de 20% deixou de ser cobrado nas compras de até US$ 50 realizadas por pessoas físicas dentro do Programa Remessa Conforme , mas isso não significa o fim de todos os tributos sobre essas encomendas.
A Receita Federal confirma que, para declarações registradas desde 12 de maio de 2026 , compras de até US$ 50 realizadas em sites certificados no Remessa Conforme têm alíquota zero de Imposto de Importação . Entre agosto de 2024 e 11 de maio de 2026, a mesma faixa estava sujeita à alíquota federal de 20%.
A mudança foi posteriormente consolidada na legislação com a Lei nº 15.502, de 10 de setembro de 2026 , resultado da conversão da Medida Provisória nº 1.357/2026. A lei autoriza o ministro da Fazenda a reduzir a zero a alíquota para a faixa de até US$ 50 e estabelece regras para o Regime de Tributação Simplificada das remessas internacionais.
Compra de até US$ 50 não ficou totalmente livre de impostos
É justamente neste ponto que pode surgir confusão para o consumidor.
A alíquota zerada refere-se ao Imposto de Importação, que é federal . O ICMS continua incidindo sobre as compras internacionais , inclusive nas encomendas de até US$ 50.
Segundo a Receita Federal, atualmente o ICMS aplicado às remessas internacionais varia de 17% a 20%, conforme o estado de destino . Além disso, o cálculo é feito “por dentro”, fazendo com que o valor efetivamente acrescentado ao preço não corresponda simplesmente à aplicação direta da porcentagem sobre o preço do produto.
A própria Receita apresenta um exemplo: numa compra de R$ 100 enquadrada no Remessa Conforme e destinada a um estado que adota ICMS de 17%, o Imposto de Importação é de R$ 0 , mas o ICMS chega a R$ 20,48 devido à forma de cálculo.
Portanto, dizer simplesmente que as compras internacionais de até US$ 50 ficaram “isentas de impostos” está incorreto.
Regra de imposto zero depende do Remessa Conforme
Outra diferença importante é onde a compra é realizada.
A alíquota zero para até US$ 50 vale para compras feitas por pessoa física em sites de comércio eletrônico certificados pela Receita Federal no Programa Remessa Conforme .
Se a compra for realizada em uma plataforma não certificada no programa , a Receita informa que o Imposto de Importação é de 60%, independentemente de o valor estar abaixo de US$ 50 . O ICMS também permanece devido.
Nos sites participantes do Remessa Conforme, os tributos devem aparecer discriminados no momento da compra, permitindo ao consumidor conhecer antecipadamente valores como produto, frete, seguro, Imposto de Importação e ICMS.
Frete também entra na conta dos US$ 50
O limite também exige atenção. Para saber se uma encomenda está dentro da faixa de US$ 50, não se deve considerar necessariamente apenas o preço mostrado para o produto.
A Receita define como valor da compra ou valor aduaneiro a soma do valor dos produtos, frete e seguro , quando estes forem cobrados separadamente. É esse total que será considerado para determinar a tributação.
Assim, uma mercadoria que custa pouco menos de US$ 50 pode ultrapassar o limite depois da inclusão do frete e do seguro.
E nas compras acima de US$ 50?
Para compras feitas por pessoas físicas em sites do Remessa Conforme que ultrapassem US$ 50, a regra é diferente.
A Receita Federal informa que o Imposto de Importação é de 60%, com desconto equivalente a US$ 30 sobre o imposto calculado . Depois disso, há ainda a incidência do ICMS estadual.
Já fora do Remessa Conforme, não existe esse desconto: a alíquota federal informada pela Receita é de 60%, inclusive para compras abaixo de US$ 50.
Lei permite futuras mudanças nas alíquotas
A Lei nº 15.502 também dá ao Ministério da Fazenda instrumentos para alterar a tributação no futuro.
O texto permite modificar alíquotas dentro do Regime de Tributação Simplificada e estabelecer diferenciações conforme o tipo de remessa ou a participação da empresa no programa de conformidade da Receita. A legislação também prevê mecanismos para evitar fracionamento artificial de encomendas e utilização indevida das regras destinadas a pessoas físicas em operações comerciais.
Outro ponto é o acompanhamento dos efeitos econômicos da medida. A lei determina avaliações periódicas pelo Ministério da Fazenda sobre impactos na arrecadação, indústria, comércio, emprego e preços, além de avaliação anual pelo Congresso Nacional.